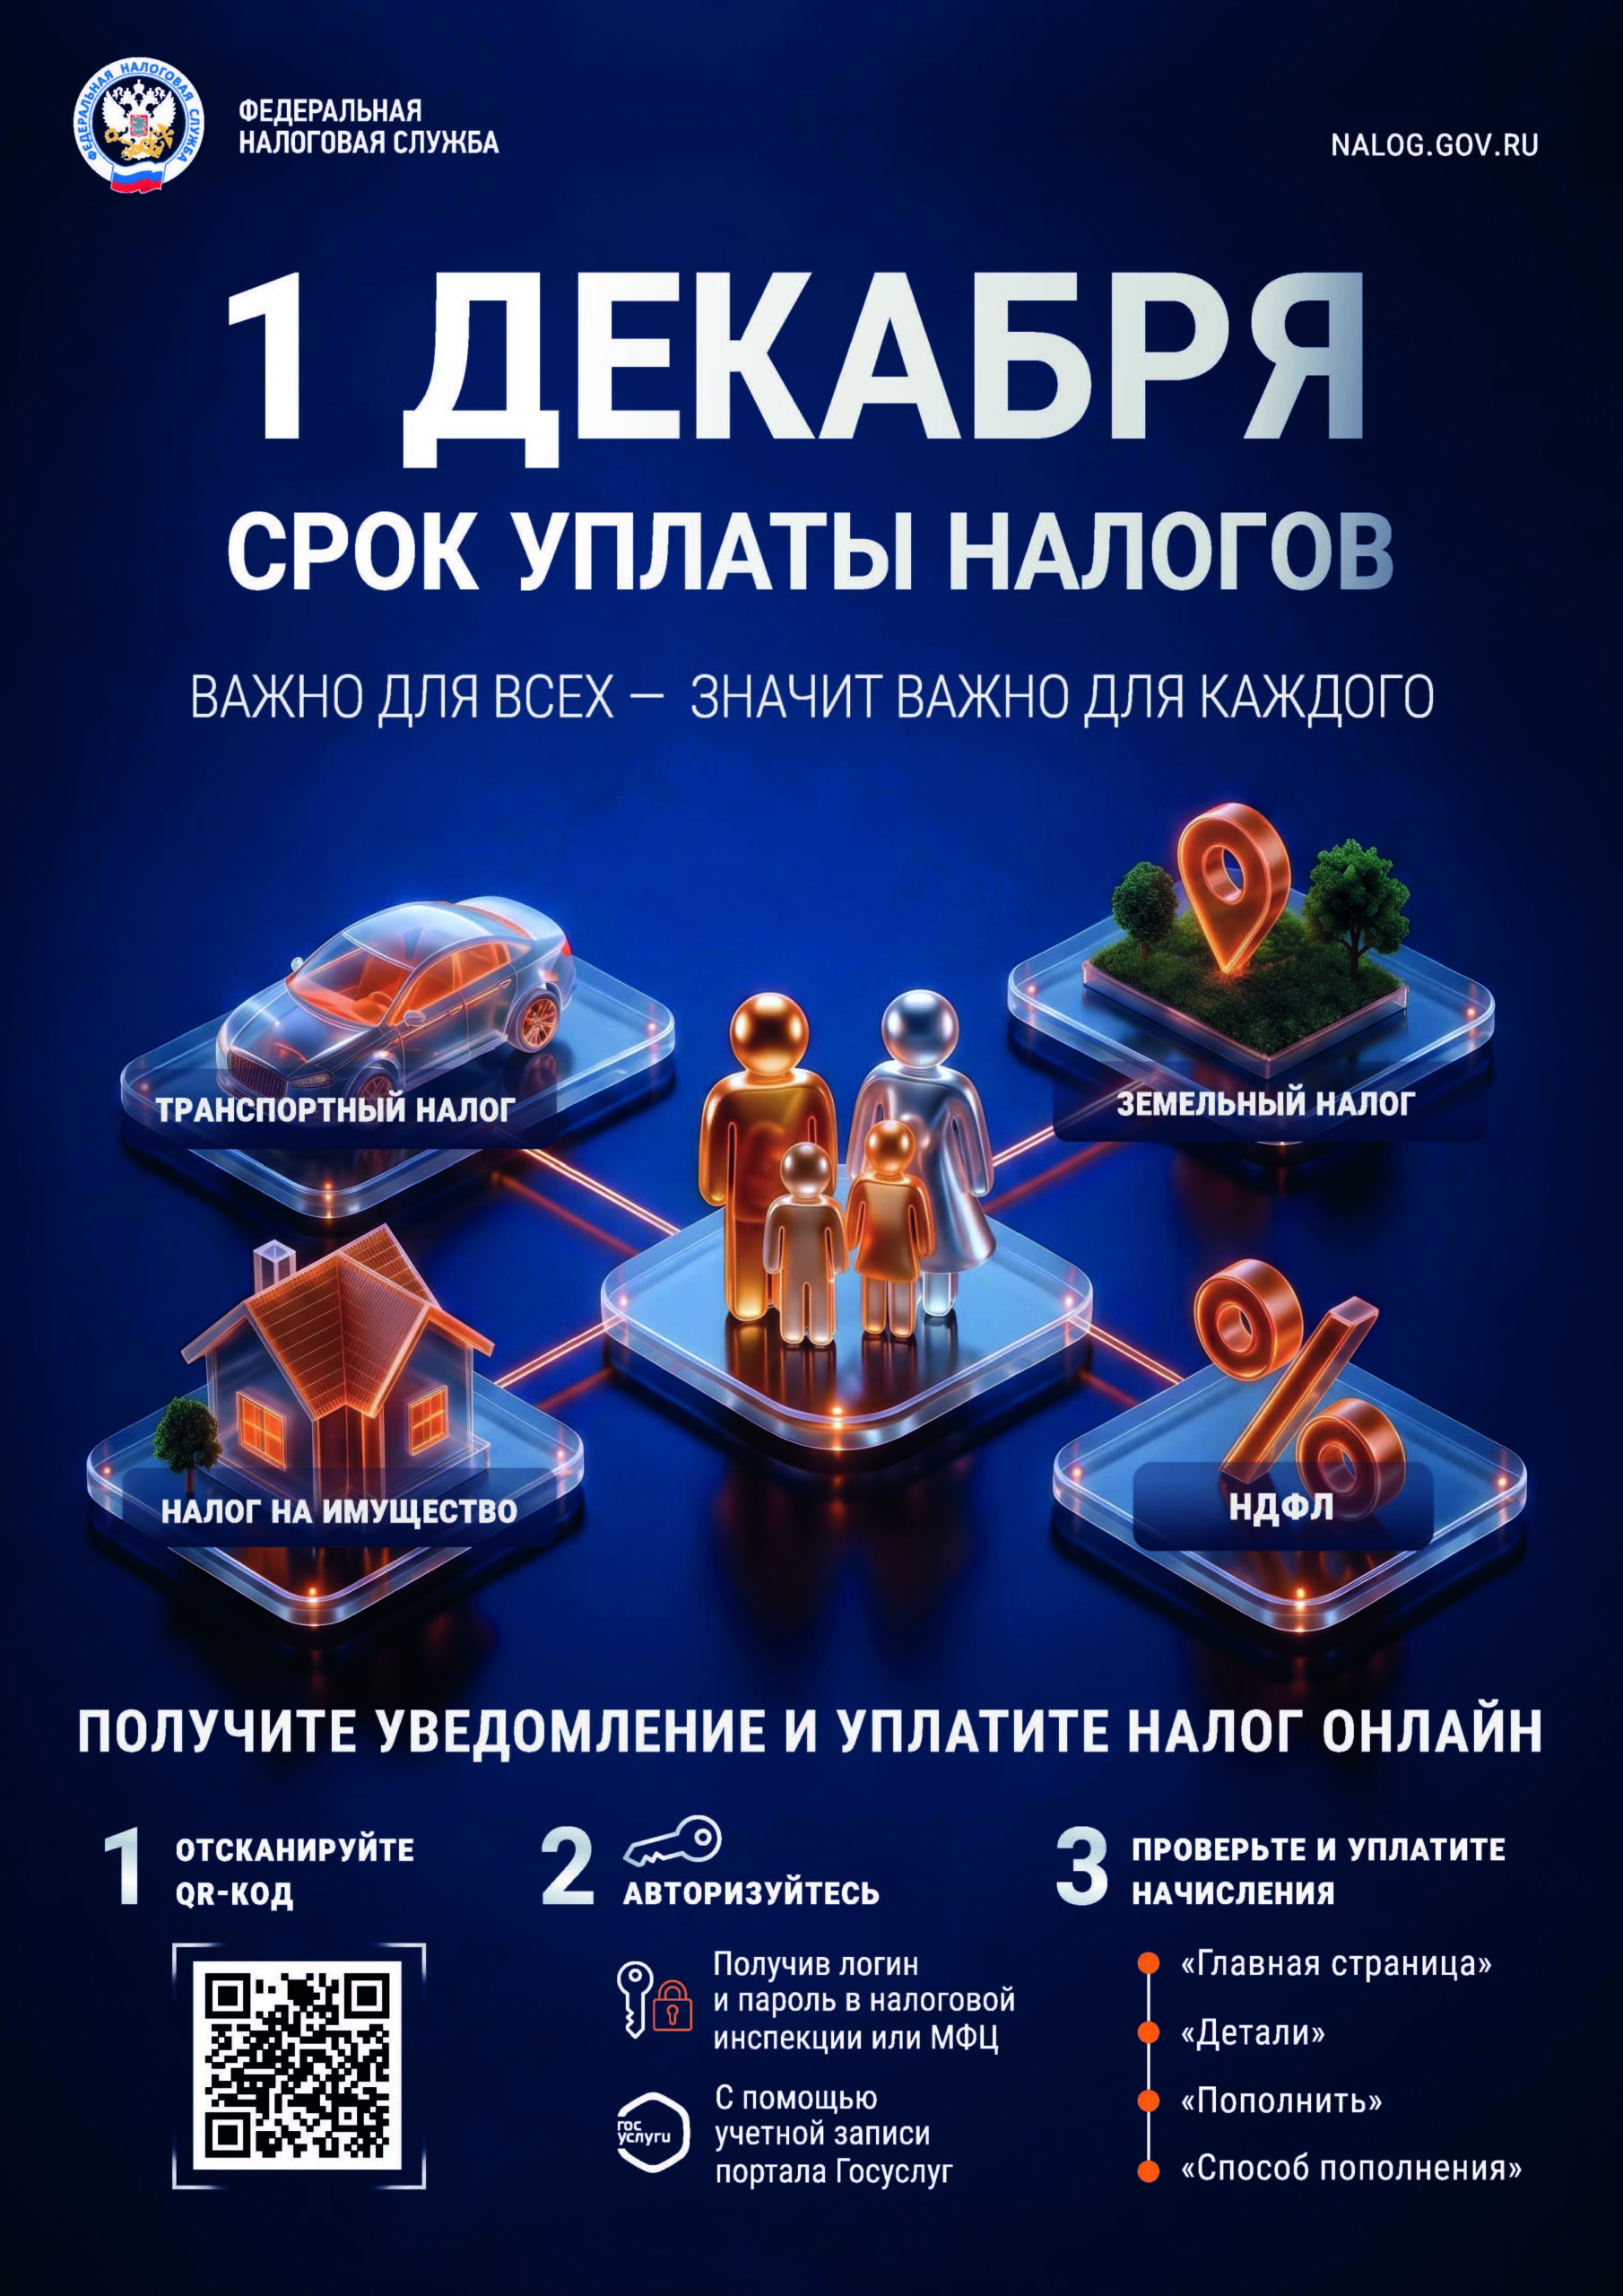
Владельцам земельных участков, транспортных средств, домов, квартир и другой недвижимости нужно уплатить имущественные налоги за 2025 год до 1 декабря. Не позднее, чем за 30 дней до этой даты владельцы собственности получат налоговые уведомления для уплаты налогов.
Помимо имущественных налогов уведомление будет содержать информацию об НДФЛ: в отношении доходов, по которым он не был удержан, и сведения о доходах, полученных от процентов по вкладам.
Налоговая служба направляет уведомления несколькими способами:
— через сервис ФНС России «Личный кабинет для физических лиц» или мобильное приложение «Налоги ФЛ»;
— через Единый портал государственных и муниципальных услуг;
— по почте заказным письмом по месту регистрации.
Если налогоплательщик проживает по другому адресу, налоговая служба рекомендует зарегистрироваться в Личном кабинете или на портале Госуслуг.
Неполучение налогового уведомления не освобождает от уплаты налога. За каждый день просрочки начисляется пени.
Уведомление может не прийти только по следующим причинам:
— если у налогоплательщика есть льготы и вычеты, которые больше, чем налоги, или есть другие основания, полностью освобождающие от уплаты налога;
— если общая сумма налогов составляет менее 300 рублей уведомление не придёт на бумаге (но эта сумма обязательна к уплате в следующих налоговых периодах).
Также по почте уведомление не будет направлено, если у гражданина есть Личный кабинет, и он не направил в налоговый орган уведомление о необходимости получения налоговых документов на бумаге, либо есть учётная запись от Госуслуг (в этом случае уведомление поступит туда).
Чтобы убедиться в правильности исчисления налогов можно воспользоваться сервисом ФНС России «Справочная информация о ставках и льготах».
Уплатить налоги можно любым удобным способом: через Личный кабинет или приложение «Налоги ФЛ», сервис «Уплата налогов и пошлин», Единый портал Госуслуг, онлайн-сервисы банков, в отделениях банков и почтовой связи.
Уплатить имущественные налоги необходимо в срок не позднее 1 декабря 2026 года